
بازار گوشیهای هوشمند اروپا در سهماهه دوم سال ۲۰۲۶ با کاهش فروش در بخش گوشی های اقتصادی مواجه شده است. بر اساس تازهترین دادههای Counterpoint Research، در حالی که عرضه گوشی از طریق خردهفروشیها نسبت به مدت مشابه سال قبل ۱۱ درصد کاهش یافته، افت عرضه توسط اپراتورها تنها ۴ درصد بوده است.
🔷 در سهماهه دوم ۲۰۲۶ حدود ۳۵ میلیون گوشی هوشمند در اروپا عرضه شد.
🔷 عرضه گوشی از طریق خردهفروشیها نسبت به سال قبل ۱۱ درصد کاهش یافت.
🔷 اپراتورها با کاهش ۴ درصدی عرضه، عملکرد بهتری نسبت به خردهفروشیها داشتند.
🔷 کاهش فروش گوشیهای اقتصادی در اروپا تحت تأثیر بحران تراشههای حافظه قرار گرفته است.
🔷 اپل با سهم ۳۷ درصدی، سامسونگ را در عرضه گوشی از طریق اپراتورها پشت سر گذاشت.
موسسه Counterpoint Research پیشتر در ماه آگوست برآورد کرده بود که مجموع عرضه گوشیهای هوشمند در اروپا طی سهماهه دوم سال، یعنی بازه آوریل تا ژوئن، به حدود ۳۵ میلیون دستگاه رسیده است.
اکنون جزئیات بیشتری درباره نحوه توزیع این گوشیها منتشر شده که تفاوت عملکرد کانالهای فروش را نشان میدهد. عرضه گوشی از طریق بازار آزاد و خردهفروشیها در سهماهه دوم ۲۰۲۶ نسبت به سهماهه دوم ۲۰۲۵ با کاهش ۱۱ درصدی مواجه شده است.
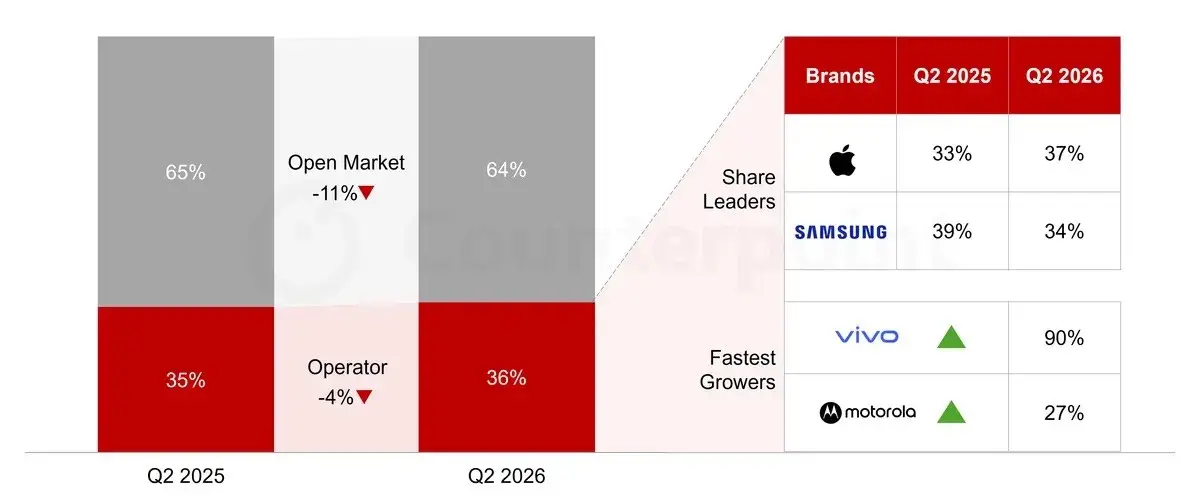
سهم کانالهای فروش گوشیهای هوشمند در اروپا
در مقابل، کانال اپراتورها و شرکتهای مخابراتی در همین بازه تنها ۴ درصد افت را تجربه کرده است. این اختلاف نشان میدهد کاهش تقاضا در بازار اروپا بیشتر به بخش خاصی از بازار مربوط میشود و کانالهای فروش عملکرد یکسانی نداشتهاند.
تحلیلگران Counterpoint میگویند اپراتورها معمولاً گوشیهای ردهبالا و گرانتر بیشتری نسبت به خردهفروشیها عرضه میکنند. در مقابل، خردهفروشیهای مستقل سهم بیشتری در فروش گوشیهای اقتصادی و ردهپایین دارند.
ادامه بحران تراشههای حافظه باعث کاهش عرضه در بخش گوشیهای اقتصادی شده است. به گفته تحلیلگران، کاهش عرضه دستگاههای پایه که عمدتاً از طریق خردهفروشیهای مستقل فروخته میشوند، یکی از عوامل مهم افت ۱۱ درصدی این کانال در اروپا بوده است.
یکی از نکات قابل توجه گزارش Counterpoint به رقابت اپل و سامسونگ در کانال اپراتورها مربوط میشود. اپل با سهم ۳۷ درصدی توانسته است در سهماهه دوم ۲۰۲۶ به برند پیشتاز از نظر عرضه گوشی از طریق اپراتورها در اروپا تبدیل شود.
سامسونگ با سهم ۳۳ درصدی در جایگاه دوم قرار گرفته است. در همین بخش، ویوو و موتورولا نیز از جمله برندهایی بودهاند که رشد سریعتری را تجربه کردهاند.
| برند | سهم از عرضه از طریق اپراتورها در اروپا | جایگاه |
|---|---|---|
| اپل | ۳۷ درصد | اول |
| سامسونگ | ۳۳ درصد | دوم |
تحلیلگران Counterpoint انتظار دارند روند عرضه گوشی از طریق اپراتورها همچنان نسبت به خردهفروشیها عملکرد بهتری داشته باشد. این پیشبینی در شرایطی مطرح میشود که کاهش فروش گوشی های اقتصادی در اروپا همچنان بر عملکرد بازار آزاد و خردهفروشیها تأثیر میگذارد.
در نتیجه، به نظر میرسد ترکیب محصولات عرضهشده در هر کانال فروش نقش مهمی در تفاوت عملکرد آنها داشته باشد؛ زیرا اپراتورها سهم بیشتری از گوشیهای ردهبالا دارند، در حالی که خردهفروشیهای مستقل بیشتر به دستگاههای اقتصادی و پایه وابسته هستند.
بازار گوشی هوشمند اروپا در سهماهه دوم ۲۰۲۶ با کاهش عرضه مواجه شد، اما شدت افت در کانالهای مختلف یکسان نبود. خردهفروشیها با کاهش ۱۱ درصدی بیشترین افت را تجربه کردند و بحران تراشههای حافظه نیز فشار بیشتری بر گوشیهای اقتصادی وارد کرده است. در مقابل، عرضه از طریق اپراتورها تنها ۴ درصد کاهش یافت و اپل نیز با سهم ۳۷ درصدی بالاتر از سامسونگ قرار گرفت.
🔴 همچنین بخوانید: سهم بازار تراشههای اگزینوس سامسونگ افزایش یافت اما فاصله با مدیاتک و کوالکام همچنان زیاد است
به نظر شما ادامه بحران حافظه تا چه اندازه میتواند روی قیمت و فروش گوشیهای اقتصادی در اروپا و سایر بازارها تأثیر بگذارد؟